隐性成本强平 · 清算费 · No.039
爆仓时还有一笔清算费:币安按仓位名义价值收,BTCUSDT 等合约为 1.25%
爆仓时被扣走的不只是亏损。仓位被强平又没穿仓,币安还要按名义价值扣一笔清算费,BTCUSDT 这一档是 1.25%,是手续费页示例吃单费的 25 倍。按币安帮助页和交易参数页一项项记,官方没写的数不填。
币安 U 本位合约的仓位被强平、而且没有穿仓时,系统会从维持这个仓位的资产里再扣一笔强平清算费,付给币安。算法是仓位名义价值乘以该合约的清算费率;费率在交易参数页逐个合约列着,BTCUSDT、ETHUSDT 这一栏写的是 1.25%(查证 2026-09)。
这笔钱的量级容易被低估。名义价值 10,000 USDT 的仓位,清算费是 125 USDT,是币安手续费页示例里普通用户吃单费的 25 倍。反过来,真正穿仓的仓位不收这笔费,可走到穿仓那一步,这个仓位的余额已经落到 0 以下了。按币安的维持保证金档位反推,散户规模的仓位强平时多半正是后一种——门槛在名义价值一千多万 USDT,下面「为什么小仓位更容易直接穿仓」那节有具体的档位和算法。
合约带杠杆,强平可能让放进去的保证金全部亏掉。这里只算强平时多出来的成本,不构成投资建议。
强平清算费是什么,哪种仓位不收?
这笔费用写在币安英文帮助页《Binance Futures Liquidation Protocols》(发布于 2019-09-09,页面更新于 2026-01-04)里,原文是:
When a position is liquidated, a portion of the assets that have been made available to maintain the position will be deducted and paid to Binance as a Liquidation Clearance Fee, unless the position is a Bankrupt Position following liquidation.
分三点记:仓位被强平时扣;从维持这个仓位的资产里扣;付给币安。例外只有句尾那个 unless:强平之后成了 Bankrupt Position(下文叫穿仓仓位,币安中文页译作「破产仓位」)就不扣。同一页对穿仓的定义是,强平后这个仓位对应的资产余额小于 0,或者仓位没法被强平。
强平什么时候触发,页面给的条件是抵押品低于维持保证金:
Collateral = Initial Collateral + Realized PnL + Unrealized PnL < Maintenance Margin
强平价按标记价格(Mark Price)算,不按最新成交价。盘口上的最新价没碰到你的强平价、标记价格碰到了,强平一样会发生。
| 情形 | 扣不扣清算费 | 原文依据 |
|---|---|---|
| 被强平,强平后仓位余额不小于 0 | 扣 | Liquidation Protocols 清算费一段 |
| 被强平,强平后仓位余额小于 0,或仓位没法强平 | 不扣(穿仓仓位) | 同一段的 unless 从句 |
| 没到强平,自己平仓 | 不涉及这笔费,平仓照常付手续费 | 清算费只挂在 liquidated 上 |
扣完在哪看:页面写这笔费用在交易记录里标为「Liquidation Clearance」。这是英文页的写法;中文帮助页《币安合约强平协定》写作「强平清算」,界面上是不是同一个词我没核,对账时两个都搜。
费率在哪查:交易参数页有一列就叫「强平清算费」
清算费率不是全站一个数,按合约分开定。Liquidation Protocols 页把具体费率指向交易规则;费率实际列在币安合约的《交易参数》页:选「U本位合约」,表格靠后有一列「强平清算费」,和最小下单数量、价差保护阈值这些参数排在同一行。
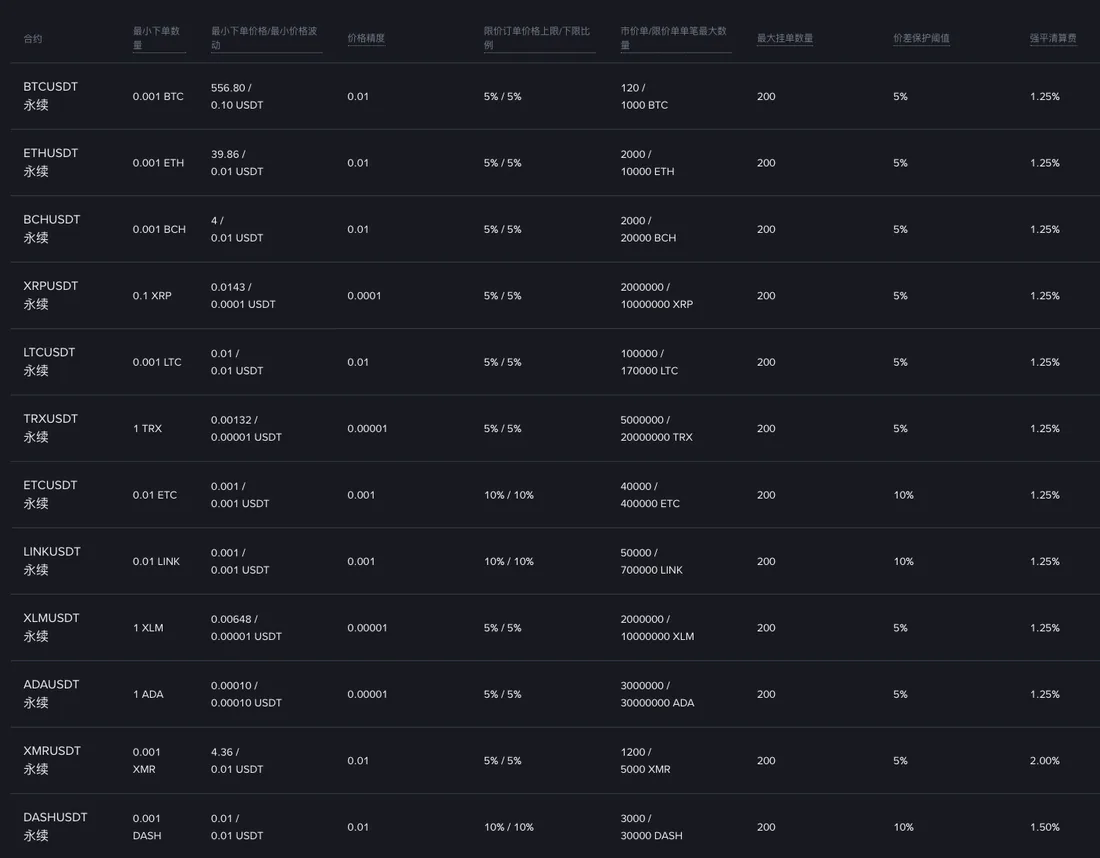
截图这一页有 12 个合约,强平清算费分三档:
| 强平清算费率 | 合约(交易参数页,查证 2026-09) |
|---|---|
| 1.25% | BTCUSDT、ETHUSDT、BCHUSDT、XRPUSDT、LTCUSDT、TRXUSDT、ETCUSDT、LINKUSDT、XLMUSDT、ADAUSDT |
| 1.50% | DASHUSDT |
| 2.00% | XMRUSDT |
这只是 U 本位永续列表的第一页,后面还有很多页。其它合约是多少我没逐个抄,开仓前按合约名翻到那一行看;币本位合约那个标签页我也没查。同样 10,000 USDT 名义价值,1.25% 和 2.00% 差出 75 USDT,换合约之前先看这一列。
算一笔:10,000 USDT 名义价值被强平且没穿仓,扣 125 USDT
公式只有一行。Liquidation Protocols 页的说法是清算费「calculated based on the applicable Liquidation Clearance Fee rate and the notional value of the position」:
强平清算费 = 仓位名义价值 × 该合约的强平清算费率
拿 BTCUSDT 做个示意:仓位名义价值 10,000 USDT,费率 1.25%,清算费 = 10,000 × 1.25% = 125 USDT。示意·不代表具体账户。
拿来对照的是手续费。币安《Binance Futures Fee Structure & Fee Calculations》(页面更新于 2026-05-01)给 U 本位合约的手续费公式是 Trading Fee = Position Value * trading fee,示例写的是「a Regular User’s maker fee is 0.02% and a Regular User’s taker fee is 0.05%」,买入 10,104 USDT 的 BTCUSDT,吃单费 10,104 × 0.05% = 5.052 USDT。同样的算法放到 10,000 USDT 上:
| 项目 | 算式 | 金额(USDT) | 是吃单费的几倍 |
|---|---|---|---|
| 开仓吃单手续费(示例费率) | 10,000 × 0.05% | 5 | 1 |
| 一开一平都按吃单 | 5 + 5 | 10 | 2 |
| BTCUSDT 强平清算费 | 10,000 × 1.25% | 125 | 25 |
| DASHUSDT 强平清算费 | 10,000 × 1.50% | 150 | 30 |
| XMRUSDT 强平清算费 | 10,000 × 2.00% | 200 | 40 |
两点要记下。手续费页的免责声明写着,示例是「calculated according to hypothetical fee rates」,0.05% 是假设费率,你实际付多少看自己的 VIP 档,表里最后一列的倍数也跟着变。另一点,清算费按名义价值收,算式里没有杠杆倍数:按 10 倍杠杆粗算,这个仓位放进去的保证金约 1,000 USDT,125 USDT 占了其中的 12.5%。
有两处官方页没写,我也没核到别的原文,所以不给数:名义价值取强平时哪个价格算;仓位只被强平一部分时,清算费的基数怎么定。上面的 125 只是按整个仓位 10,000 USDT 算的示意。开平两边的来回手续费和盈亏平衡价,可以放进成本对账单里算。
为什么小仓位更容易直接穿仓?
这一条是官方页自己写的:同样进入强平,小仓位比大仓位更可能被整个平掉。原因在维持保证金的算法上,原文说维持仓位所需的保证金「calculated based on the size of the relevant position and not on the amount of leverage used」,接着是:
the effective Maintenance Margin may be lower than the liquidation clearance fee rate for users with a smaller position size, which may result in smaller positions being bankrupt when they enter liquidation
翻成账本上的话:仓位规模小,实际的维持保证金可能比清算费率还低,一进强平就可能穿仓。页面在句尾补了 regardless of the final clearing price,和最后成交在什么价无关。
下面是我按这段话做的推演,不是官方算例。把仓位名义价值记作 N,实际维持保证金率记作 m:
- 强平在抵押品跌破维持保证金时触发,这时留给仓位的钱不到 N × m。
- 清算费要扣 N × 1.25%(以 BTCUSDT 为例)。
- m 低于 1.25% 时,光清算费一项就比剩下的钱多,余额落到 0 以下,仓位按穿仓处理。
m 具体是多少,上面这两页没写,但币安合约《杠杆与保证金》页按仓位档位逐档列着(查证 2026-09)。BTCUSDT 永续第 1 档是名义价值 0–300,000 USDT、维持保证金率 0.40%、速算数 0;往上依次是 300,000–800,000 档 0.50%(速算数 300)、800,000–3,000,000 档 0.65%(1,500)、3,000,000–12,000,000 档 1.00%(12,000)、12,000,000–70,000,000 档 2.00%(132,000)。
该页给的维持保证金算式是「名义价值 × 档位率 − 速算数」,所以实际的 m 比档位率还低一点。把数代进去,结论比上面那条推演具体得多:
- 上一节那笔 10,000 USDT 的仓位落在第 1 档,m = 0.40%,强平触发时留给它的钱在 40 USDT 上下,而清算费要 125 USDT。钱不够扣,按这个假设一进强平就是穿仓,那 125 USDT 收不到。
- 顺着档位往上算,m 要超过 1.25%,得走到第 5 档里名义价值约 1,760 万 USDT 才行(2.00% − 132,000 ÷ N > 1.25%)。
换句话说,按上面的档位推下来,这笔清算费对散户规模的仓位多半收不满,常常一分都收不到,会被足额扣满的是千万美元级的仓位。这个推演假设强平恰好发生在触发那一刻的标记价上;实际执行价会偏离标记价,大一点的仓位还可能先被部分减仓,档位参数平台也会调,所以具体收没收、收了多少,看你那一次的清算记录。上一节那 125 USDT 是按公式算出来的示意值,不是你爆仓之后会在账单上看到的数。穿仓仓位按原文不收清算费,所以小仓位爆仓后,交易记录里多半找不到 Liquidation Clearance 这一行。这不说明小仓位被强平更便宜,那个仓位的余额已经没了。
本金大小怎么改变各类费用的占比,三类走向并不一样,见本金越小成本占比越高:三类费用不同走向。
强平那一刻,系统按什么顺序处理?
Liquidation Protocols 页把币安的强平流程叫「Smart Liquidation」,说法是能不整个平掉就尽量不整个平掉。按页面写的顺序记:
- 先撤单。全仓模式撤掉你所有未成交挂单;逐仓模式撤掉同一币种的全部挂单。
- 发一张 IOC 大单。系统向市场发一张 Immediate or Cancel 大单(页面简称 IOCO),能成交多少成交多少,没成交的撤掉。
- 够了就停。IOC 之后,扣除已实现亏损和清算费,剩下可用于维持仓位的资产只要不低于维持保证金,强平就此停止。清算费是算进这道停止条件里的。
- 没成交的部分转为穿仓仓位。IOC 大单没成交、被撤掉的那截仓位,由保险基金(币安中文页叫「合约风险保障基金」)在能力范围内接管,亏损由保险基金承担。
- 全平后余额仍小于 0。差额那部分同样算穿仓仓位,按破产价平掉,亏损由保险基金尽量承担。
- 保险基金也兜不住。撮合引擎会自动平掉穿仓仓位和一部分对手方的非穿仓仓位,这个过程叫自动减仓(ADL)。
页面还提醒了两种更糟的情况。行情剧烈时,保险基金可能直接接管强平仓位,接管价是破产价,原文说它「may be less favourable than the liquidation price」,亏损可能更大。标记价格也可能一下跳过你的强平价:页面举的例子是一笔 BTCUSDT 空单,强平价算出来 17,006 USDT,标记价格一秒内从 17,000 跳到 17,100,仓位按 17,100 被强平,强平历史里显示的也是 17,100。
这笔钱付给谁,会进保险基金吗?
付给币安,Liquidation Protocols 页写的是「paid to Binance」。和保险基金的关系,币安《Introduction to Futures Insurance Funds》(页面更新于 2026-01-04)这样写:
All or part of the Liquidation Clearance Fees paid by traders with respect to non-bankrupt positions subject to liquidation may be allocated to maintain the Futures Insurance Funds, as Binance considers appropriate.
这句里有三处松动:all or part、may be、as Binance considers appropriate。拨全部还是拨一部分、拨不拨,由币安决定,页面没给比例。清算费不能直接记成交进保险基金的钱。
保险基金对你个人也不是保险。同一页写它不是保险产品,唯一用途是补破产价和强平单成交价之间的差,原文还有一句「Traders will not get any of their losses back from a Futures Insurance Fund.」。基金超出最低规模的部分,页面写币安可以按自己的判断用在别处。想看余额,合约交易界面点【Data】-【Futures Data】-【Insurance Fund History】。
官方给的避免办法:加保证金,或者减仓
Liquidation Protocols 页给了两个动作,原文是「please add more margin or reduce your positions」,另加一条数字建议:「It is recommended to keep a margin ratio below 80%.」
这里的保证金率方向和直觉相反。页面给的定义是 Margin Ratio = Maintenance Margin / Margin Balance,维持保证金除以保证金余额,数字越大越危险,到 100% 就强平。示意(和上文那笔仓位无关):保证金余额 500 USDT、维持保证金 200 USDT,保证金率 40%;亏损把余额压到 250 USDT,为了好算假设维持保证金不变,保证金率就是 80%,到了官方建议的那条线。示意·不代表具体账户。
同一笔 10,000 USDT 名义价值的仓位,三种收场在账上的差别:
| 收场方式 | 官方页写明的这一项费用 | 备注 |
|---|---|---|
| 自己平仓或减仓 | 手续费,示例吃单 10,000 × 0.05% = 5 USDT | 价格和时机自己选 |
| 被强平,没穿仓 | 强平清算费 10,000 × 1.25% = 125 USDT | 强平那张 IOC 单另收不收手续费,我没核到 |
| 被强平,穿仓 | 不收清算费 | 仓位余额已小于 0 |
预警通知不保证送到。页面写币安会尽力通过邮件和站内信发追加保证金与强平通知,但没有义务、也不保证及时送达;两个通知时间挨得太近时,系统只发强平通知。保证金率得自己盯。
记账时我把清算费单列一行,不和手续费混在一起。合约其它几类成本见币安合约 10 倍杠杆,手续费是现货的五倍;持仓跨过结算时点要付的资金费,在币安资金费率一天扣三次,有的合约扣六次;亏掉一截之后要涨多少才回本,亏损回本要涨多少:算上手续费还差一截有表可查。
本文所列费率与规则整理自币安公开页面,平台可能随时调整,以你操作时页面显示为准。文中不构成投资建议。本站与 Binance(币安)没有隶属关系;本站含 Binance 推广链接,可能因此获得佣金;详见商业披露。