隐性成本年化 · 换算 · No.042
同一笔钱标 6% 还是 6.17%:APR 与 APY 的区别和换算
6% 与 6.17% 可以是同一笔钱的两种标法:前者是不含复利的 APR,后者是按月计息、利息并入本金满一年的 APY。借钱一侧,月利率 1.5% 标成 APR 是 18%,利息并进欠款滚满 12 个月是 19.56%。
判断的办法是去产品详情或规则说明里找 APR、APY 这两个缩写,再看多久计一次息、利息会不会自动并入本金。按美国存款披露规则的用法,不反映复利的年利率叫利率,披露时可以另称 APR;APY 把计息频率算了进去:一年只计一次息时两个数相等,计息越频繁、利率越高,APY 比 APR 高得越多。APR 6% 按月计息折成 APY 约 6.17%,按日约 6.18%;APR 20% 按日计息约 22.13%。
美国存款披露规则里的利率、APR 与 APY
两个词都能在美国消费者金融保护局(CFPB)Regulation DD 的定义条款里查到。利率(interest rate)是账户所付利息的年利率,不反映复利;做账户披露时,它除了叫「利率」,还可以另称 annual percentage rate(不是必须),缩写就是 APR。年收益率(annual percentage yield,APY)是一个反映账户所付利息总额的百分比,以利率和 365 天内的复利频率为基础,按这份规则的附录 A 计算。
落到一笔钱上:本金 1,000、APR 6%,一年的单利是 1,000 × 6% = 60。每个月把利息并进本金再计息,12 个月后的利息是 1,000 × (1.00512 − 1) ≈ 61.68,占本金的 6.17%,这个 6.17% 就是 APY。
这份存款披露规则管的是美国存款机构里由消费者持有、或向消费者提供的存款账户;借钱一侧要用到的 Regulation Z 管的是信贷成本的披露。两份规则的定义和算法可以拿来参照,适用对象不能照搬;你面前那个页面上的缩写按什么算,以它自己的产品说明为准。
APY 怎么从利息、本金和存期天数算出来?
这份规则附录里的通用公式只用三个量:
APY = 100 × [(1 + 利息 ÷ 本金)365 ÷ 存期天数 − 1]
- 本金,假定在账户开立时存入的金额;
- 利息,这笔本金在整个存期里赚到的利息总额,填的是金额;
- 存期天数,存期的实际天数。
存期是 365 天,或者账户不设到期日,指数等于 1,公式缩成 APY = 100 × (利息 ÷ 本金)。APY 以一年 365 天为基础表示成年化数字,闰年按 365 天或 366 天算都可以。
公式不问利息是怎么攒出来的:一年计息几次、有没有复利,都已经落在「利息」这个总额里。
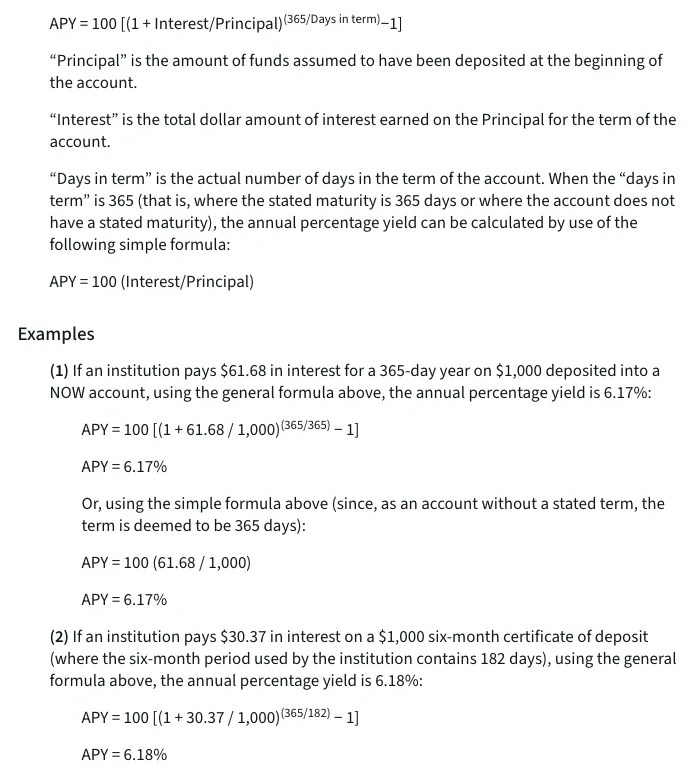
| 项目 | 算例一 | 算例二 |
|---|---|---|
| 账户 | 不设到期日的账户 | 6 个月期存单 |
| 本金 | 1,000 美元 | 1,000 美元 |
| 存期天数 | 365 | 182 |
| 存期内利息 | 61.68 美元 | 30.37 美元 |
| 代入通用公式 | 100 × [(1 + 61.68 ÷ 1,000)365 ÷ 365 − 1] | 100 × [(1 + 30.37 ÷ 1,000)365 ÷ 182 − 1] |
| 附录给出的 APY | 6.17% | 6.18% |
| 利息 ÷ 本金 | 6.168% | 3.037% |
算例二只存 182 天,到期利息 30.37 美元,占本金 3.037%。年化时指数取 365 ÷ 182 ≈ 2.0055,1.030372.0055 − 1 ≈ 6.18%,相当于把这 182 天的收益率按复利续满一年。只按天数等比例放大的话,3.037% × 365 ÷ 182 ≈ 6.09%,比公式结果低 0.09 个百分点。
不满一年的产品,页面上的 APY 是折成一年后的数,到期到手的仍是存期内那笔利息。算例二里,1,000 美元存 182 天拿回的利息是 30.37 美元;要在一整年里拿到 6.18%,也就是约 61.8 美元,得在到期后把本息按同样条件再存满剩下的 183 天。
按年、按月、按日计息时 APR 对应的 APY
已知 APR 和一年的计息次数 n,每次的利息都并入本金,换算用复利公式:APY = (1 + APR ÷ n)n − 1。按年计息 n = 1,按月 n = 12,按日 n = 365。
| APR | 按年计息的 APY | 按月计息的 APY | 按日计息的 APY |
|---|---|---|---|
| 3% | 3.00% | 3.04% | 3.05% |
| 5% | 5.00% | 5.12% | 5.13% |
| 6% | 6.00% | 6.17% | 6.18% |
| 8% | 8.00% | 8.30% | 8.33% |
| 10% | 10.00% | 10.47% | 10.52% |
| 12% | 12.00% | 12.68% | 12.75% |
| 20% | 20.00% | 21.94% | 22.13% |
表内数字按这条复利公式计算,四舍五入到两位小数;前提是全年利率不变,每期利息都留在本金里。
利率低时两种标法差得很少,3% 按日计息只多 0.05 个百分点;到 20%,按月计息多 1.94 个百分点,按日多 2.13 个百分点。计息从按月改成按日,增幅小得多:6% 时是 6.17% 到 6.18%,12% 时是 12.68% 到 12.75%。
6% 的两格能接上前一节两个官方算例的利息额:按月计息一年的利息,第一节已经得出是 61.68;按日计息存 182 天,1,000 × [(1 + 0.06 ÷ 365)182 − 1] ≈ 30.37。官方算例只列利息额和天数,别的利率和计息方式组合也能得到同样的利息额。
反过来,页面标的是 APY、想知道不含复利的年利率,用 APR = n × [(1 + APY)1 ÷ n − 1]。APY 10%、按月计息,APR = 12 × (1.101 ÷ 12 − 1) ≈ 9.57%;而 APR 10% 按月计息对应的 APY 是 10.47%,两个方向别弄反。
页面只写「年化」时怎么判断它是哪一种?
- 找缩写。产品详情、规则说明或帮助文档里写的是 APR 还是 APY;两个都出现时,弄清你看到的那个数字对应哪一个。
- 看计息频率和利息去向。多久计一次息,利息是自动并入本金,还是另外发放、要你自己再存进去。标的是 APR、利息又不并入本金,本金 1,000 一年到手是 1,000 × 6% = 60,比按月复利的 61.68 少 1.68。
- 拆出带条件的部分。按这份存款披露规则,APY 只反映利息:为开户、维持、续存或增加余额而可能给消费者的奖励(bonus)不算,价值不超过 10 美元的其他对价也不算;金额取决于未来可能发生、也可能不发生的情形的利息或其他收益,同样不计入。页面上的年化如果是基础利率加活动奖励合成的一个数,把两部分分开问清楚,哪部分按天计息,哪部分要满足条件才发。
页面和说明里两个缩写都没出现时,可以拿一段已经记到账上的利息倒推。本金 1,000、满 30 天、利息 4.93:按单利折年,4.93 ÷ 1,000 × 365 ÷ 30 ≈ 6.00%;按前面的通用公式折年,(1 + 4.93 ÷ 1,000)365 ÷ 30 − 1 ≈ 6.17%。页面上的数靠近哪一个,是判断它属于哪种标法的线索;利率浮动的产品这样倒推会有偏差。
收益一侧的 APR 和 APY 讲的都是利息。理财产品锁定期间不能卖出、提前赎回要满足什么条件,这类代价不会体现在这两个数里。
借钱时 APR 的一种算法是期利率乘一年的期数
在 Regulation Z 讲 APR 怎么确定的条文里,APR 是信贷成本的一种度量,以年率表示。用期利率计算财务费用的开放式信贷,要披露的 APR 等于期利率乘以一年的期数。拿两个期利率代进去:月利率 1.5%,乘 12 是 18%;日利率 0.05%,乘 365 是 18.25%。
乘法不含复利。本金不变、每期利息都按时还清,一年付出的利息合计是本金的 18%;某一期的利息没还、并进欠款继续计息,实际付出就会超过这个数。月利率 1.5% 的欠款连本带息 12 个月不还,增长是 1.01512 − 1 ≈ 19.56%,比标出的 18% 多 1.56 个百分点。
这条乘法是开放式信贷这一种情形的算法,别的信贷类型不在本文范围内。
加密市场里也有同样的结构。按分钟计息、利息并进欠款的质押借币,页面标的是年化利率,欠款按分钟复利增长;合约资金费率的年化是单期费率乘一年的结算次数,8 小时结算一次的合约一年 3 × 365 = 1095 次,同样不计复利。
美国存款披露规则怎样给利率会变的账户算 APY
美国存款披露规则下,浮动利率存款账户的 APY 按哪个利率算?
按美国 CFPB 的存款披露规则,不带初期加息或折扣利率的浮动利率存款账户,只按开户(或做广告)当时生效的初始利率算,并假定这个利率全年不变。这样得出的 APY 对应的是当时那一个利率,之后利率调整,实际利息随之变化。
前后两段利率不同的存单 APY 怎么算?
代入的还是利息、本金、存期天数那条公式,利息用整个存期的合计数。美国存款披露规则里的例子是 1,000 美元 6 个月期存单:前 91 天利率 5%、后 92 天利率 5.5%,都按日复利,利息合计 26.68 美元,存期 183 天,代入公式得到的 APY 是 5.39%。
本文的定义与算法出自美国消费者金融保护局(CFPB)公布的 Regulation DD、Regulation Z 条文,换算表按复利公式自行计算;各产品页面上的利率与计息方式,以你操作时页面显示为准。文中不构成投资建议。本站与 Binance(币安)没有隶属关系;本站含 Binance 推广链接,可能因此获得佣金;详见商业披露。