隐性成本网格 · 临界点 · No.024
手续费决定你的币安网格最多能切多少格
一格网格来回是买卖两笔成交,手续费收两次。这里给出单格价差的盈亏平衡算式、三档费率下的临界网格数对照表,以及开策略前的自查步骤。
先看一组参数。BTC/USDT 现货网格,区间下限 60,000、上限 72,000,网格数量填 200。这是一组示意参数,不是推荐值。设成这样的直觉很好懂:格子切得越密,来回成交越频繁,赚钱应该越快。
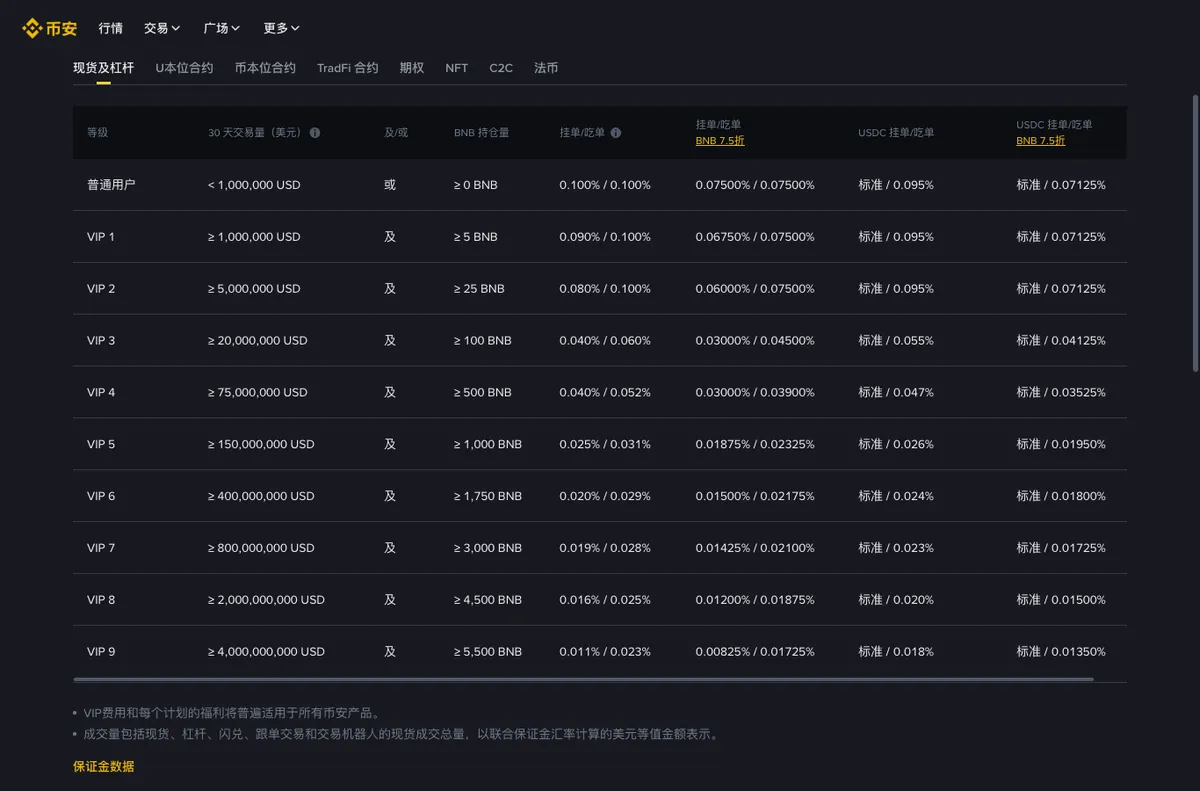
把数字摊开,问题就在明处。按币安官方给的等差网格公式,相邻两格的价差 =(网格上限 − 网格下限)÷ 网格数量,代进去是(72,000 − 60,000)÷ 200 = 60 USDT。而这一格要赚到钱,得先买进再卖出,买入成交一笔手续费,卖出成交又一笔。普通用户现货费率约 0.1%,来回合计约 0.2%;在 66,000 这个区间中值附近,0.2% 折成金额是 132 USDT。
每格毛赚 60,来回成本 132。格数要压到 90 以下,这套参数才开始有得赚。这不是策略好坏的问题,是一道算术题:手续费在网格里不是一笔零头,它直接决定你最多能把区间切成多少份。
下面把这道算术题写全:钱是从哪两笔被收走的、启动那一下为什么是市价单、单格价差要大到什么程度才够本,以及怎么从区间宽度直接反推出格数上限。文中费率为普通用户档,查证 2026-08,以币安页面实时显示为准。
网格的钱是从哪两笔被收走的
正向网格的完整一趟是买入成交加卖出成交,两笔都收手续费。币安帮助中心对运行机制的描述是:正向网格会从上至下挂买单,每笔买单成交后,会在其上方点位价格挂卖单。官方举的例子是价格跌到 48,000 时买单成交,系统同时在 52,000 挂出卖单;等价格回调到 52,000,卖单成交,再回到 48,000 挂买单,以此实现低买高卖、高抛低吸。
这段描述里藏着一个成本事实:48,000 买入那一笔,和 52,000 卖出那一笔,是两笔独立的成交,各自按成交额收一次手续费。网格页面上显示的每格利润如果是按价差算的名义值,它还没减掉这两笔。
另外几处容易被忽略。手续费按成交额收,不按盈亏收,所以一格哪怕是在下跌途中被动买进、后来又在更低的位置被你手动平掉,那两笔费一样收满。策略跑到一半停掉,已经买进但还没等到上方卖单成交的那些格子,买入那一笔的费已经付了,卖出那一笔要么以后再付,要么在停止时以另一种方式付。区间被行情走穿之后,策略停止下单,持仓留在手上,这时候你付过的手续费不会因为策略没赚钱而退回来。
等比网格的算法不一样,但成本这一层是同一件事。官方对等比网格的定义是每格价格百分比相同,区间间隔按等比例排。这种排法反而更好判断:每格的百分比本身就是毛利率,直接拿它和来回成本率比大小就行,不用再折算金额。等差网格得先把价差换成占买入价的比例才能比。
有一处是往回补的:费率页注明,现货 VIP 等级的 30 天成交量口径里包含交易机器人的现货成交量。网格跑出来的成交额会计进这个量,对够得着 VIP 门槛的人来说,这部分手续费不完全是沉没的。但门槛在 100 万美元等值那一档起步,还要同时满足 BNB 持仓条件,如果你的网格资金没到那个体量,这条路不现实,别拿它当省费的理由。
启动的第一笔是市价单,系统还先扣了手续费
网格不是全靠挂单成交的,开策略那一下就是一笔市价买入。官方对正向网格启动过程的描述是:会按照上述原理算出实际需要挂单卖出的基准货币数量和预留手续费数量,然后通过市价单买入基准货币后进行挂单。
这句话里有两个信息点。市价买入按吃单费率成交,这笔费和之后每一格的成交费是分开的,属于一次性开仓成本;系统还会预留一部分手续费,所以真正拿去挂网格的基准货币数量,会比你用投资额除以当前价算出来的少一点。官方也提醒过,网格交易策略所需的实际投资金额取决于市场,可能不等于你输入的金额。
一个自然的念头是:既然网格里的成交绝大多数是限价挂单,是不是能靠挂单费率省一笔。现货这边省不了,普通用户的挂单和吃单是同一个价,都在 0.1% 附近,这件事的来龙去脉见现货挂单为什么不便宜。所以本文后面的成本率一律按单边同价来算,不区分买卖两端谁是挂单。同样是自动化策略,定期定投在这一点上更彻底:它没有网格这种挂单等成交的机制,默认就是按吃单价买入,这笔隐性成本拆在自动定投买到的是不是市场价里。
停止策略的时候还有一笔要留意。手里剩下的基准货币怎么处理,面板会让你选,选到市价卖出就又是一笔吃单费。具体给哪几个选项、按钮怎么写,以你账户里看到的界面为准,我不在这里写死。
一格赚的钱,够付这两笔手续费吗
判断标准只有一条:单格毛利率要大于一格来回的成本率。把这两个数放在同一把尺子上就够了。
单格毛利率 = 每格价差 ÷ 买入价
一格来回成本率 ≈ 2 × 单边费率
盈亏平衡条件:单格毛利率 > 一格来回成本率
严格算的话,卖出那笔的费是按卖价收的,比买价高一点,所以精确的平衡条件是每格价差 > 2 × 单边费率 × 买入价 ÷(1 − 单边费率)。单边费率只有千分之一的量级,那个分母把结果放大不到 0.1%,写成 2 倍单边费率乘买入价已经够用,这篇后面都用这个近似。
单边费率取哪个数,取决于你开了哪几层减免。普通用户现货挂单吃单都是约 0.1%;打开 BNB 抵扣是七五折,约 0.075%,开关位置和适用范围见 BNB 抵扣怎么开、值不值;在此之上,注册时带邀请码带来的手续费减免最高 20%,叠上去大约到 0.06%。这三层的具体数值以币安页面实时显示为准,查证 2026-08;邀请返现的实际比例由币安当期政策决定,部分地区还不开放这项服务,以你注册地区的页面为准。
- 不开任何减免:0.1% × 2 = 约 0.2%
- 开 BNB 抵扣:0.075% × 2 = 约 0.15%
- 再叠邀请码减免:0.06% × 2 = 约 0.12%
回到开头那组参数。区间 60,000 到 72,000、200 格,每格价差 60 USDT,按中值 66,000 算,单格毛利率是 60 ÷ 66,000 ≈ 0.0909%。它比 0.2% 小,比开了抵扣的 0.15% 也小,比叠满减免的 0.12% 还是小。三档费率下这套参数都是负的:每完成一格来回,净亏约 0.109% 的该格下单金额;如果那一格下单 1,000 USDT(示意金额),就是亏一块钱出头。成交得越勤,亏得越快。
两处常见的误算也在这里。一是只把手续费算一次,拿单边 0.1% 去和每格毛利率比,结果把临界格数放大了一倍。二是拿区间下限当分母算毛利率,60,000 比 66,000 小,算出来的毛利率更好看,但真正会先亏的是区间上半段那些格子,分母取小了,踩线的那部分正好被藏起来。
想快速试不同格数和费率组合,可以用本站的成本对账单,把来回成本和盈亏平衡点一起算出来。
从官方公式反推格数上限
把盈亏平衡条件代进等差网格的价差公式,就能直接解出一个格数上限。官方公式是价差 =(网格上限 − 网格下限)÷ 网格数量,平衡条件是价差 > 买入价 × 来回成本率,两式合并:
N_max ≈(网格上限 − 网格下限)÷(参考价 × 一格来回成本率)
参考价取哪个数会影响结果。取区间中值算出来的是个居中的估计;取区间上限算出来更保守,因为价格越高,同样的百分比对应的金额越大,靠近上限的那几格最先跑不赢成本。下面这张表用 60,000 到 72,000 这个区间,中值 66,000,两种取法都给出来。
| 减免层级 | 单边费率 | 一格来回成本率 | 每格最低价差(中值 66,000) | N_max(按中值算) | N_max(按上限 72,000 算) |
|---|---|---|---|---|---|
| 未开抵扣 | 约 0.1% | 约 0.2% | 132 USDT | 约 90 格 | 约 83 格 |
| 开 BNB 抵扣 | 约 0.075% | 约 0.15% | 99 USDT | 约 121 格 | 约 111 格 |
| 再叠邀请码减免 | 约 0.06% | 约 0.12% | 79.2 USDT | 约 151 格 | 约 138 格 |
表里的数字任何人都能自己复算:12,000 ÷ 132 = 90.9,取整 90;12,000 ÷ 99 = 121.2;12,000 ÷ 79.2 = 151.5。保守那一列把分母里的 66,000 换成 72,000,三个数分别落在 83、111、138。这是等差网格下的近似,区间越宽、上下限差得越远,两种算法的差距越大;等比网格不用这么绕,把面板里每格的百分比和成本率直接比就行。
区间越窄,这条线卡得越紧。同样按 66,000 附近、未开抵扣的 0.2% 算,一个 65,000 到 67,000 的窄区间只有 2,000 的宽度,2,000 ÷ 132 ≈ 15,超过 15 格就已经不划算了。窄区间往往还配着更密的格数,想的是行情在小范围里来回磨也能有收成,算下来正好撞在成本线上。
N_max 是上限,不是目标。把格数正好设在 90,意味着每格赚的刚好等于手续费,忙一场净利润是零,还没算滑点和区间被走穿的风险。想让手续费只占毛利的一半,就要求单格毛利率至少是来回成本率的两倍,格数上限直接砍半,未开抵扣那一档从 90 变成 45;想让手续费只占三分之一,再往下压到 30。你愿意把多少毛利分给手续费,决定了格数该往哪个方向靠。
反过来用也成立。如果你已经认定了格数,比如就想要 60 格,那每格价差是 12,000 ÷ 60 = 200 USDT,毛利率 200 ÷ 66,000 ≈ 0.303%,大约是未开抵扣成本率的 1.5 倍。这时手续费吃掉每格毛利的三分之二,能不能接受由你判断。
币安的参数面板已经替你扣过一次费
官方创建网格的参数面板里,网格数量下方直接有一行“每格利润(已扣除费用)”。这行字本身就是对上面那套算法的背书:币安自己在展示每格能赚多少的时候,是把费用先扣掉再报的。
我们在那个帮助页内嵌的参数面板上看到的一组示例是等比模式、网格数量 24、每格利润(已扣除费用)0.50%。这只是我们打开页面那一刻的示例参数,面板是动态的,数值随市场和你填的参数变,它不是推荐值,也不代表任何账户的实际结果。要看的是这一行存在这件事,以及它会跟着你调格数一起变。
实用的做法是在面板里把格数往上拉,同时盯着这一行的数字。它会随着格数增加而变小,一直小到接近零。那个位置就是这套参数在当前费率下的临界点,比你手算的 N_max 更贴近你账户的真实费率,因为它用的是你自己的档位。手算的价值在于你能提前知道大概该往哪个数量级填,不用在面板上盲试。
官方还有一句话值得放在这里:策略中包含的网格数量越多,需要投资的资金就越多。格数不只是切得细不细的问题,它同时抬高资金门槛,又压低每格的毛利率,两头夹。
以上都是现货网格。合约网格在手续费之外还要按持仓方向定期收付资金费,结算节奏见资金费率的结算节奏,那一层成本得单独加进算式,现货网格没有这一项。整本成本账的其他条目在六类成本的总账里,费率原文见币安交易手续费率页。
开策略前 30 秒能做完的自查
在点确认之前,按这几步过一遍,时间不超过半分钟。
- 记下区间宽度。上限减下限,例如 72,000 − 60,000 = 12,000。
- 确认自己的单边费率。有没有开 BNB 抵扣、有没有邀请码减免,直接决定用 0.1%、0.075% 还是 0.06%,乘 2 得到来回成本率。
- 算每格最低价差。用区间上限价乘来回成本率,保守一点没坏处。
- 相除得到格数上限。区间宽度除以最低价差,得到的数就是你不该越过的那条线。
- 决定留多少利润空间。想让手续费只吃掉一半毛利,把上一步的结果除以 2。
- 回面板核对。填进去之后看每格利润(已扣除费用)那一行,确认它明显大于零,而不是贴着零。
- 如果开的是合约网格,再把资金费算进去。
这套动作不保证策略赚钱,行情走出区间它照样停在那里。它只保证一件事:你不会因为格数填得太密,在参数还没提交的时候,就已经把每格利润输给了手续费。
网格是带方向的策略,不是存款。价格跌破区间下限,策略停止下单,你手上是一堆在下跌途中买进的现货,浮亏由你承担;价格涨过上限,策略同样停止下单,你拿着的是已经卖光的 USDT,踏空由你承担。合约网格还叠一层杠杆,行情反向时可能触发强制平仓,损失该仓位的全部保证金。手续费只是这盘账里最容易算清的一项,不是最大的一项。
常见问题
币安网格交易的手续费是怎么收的?
按每笔成交额收,和普通现货下单一样,不因为是网格策略而另收一笔管理费。关键在于一格完整的低买高卖包含两笔成交:买单成交收一次,上方的卖单成交再收一次。所以衡量一格划不划算,要拿单边费率乘 2 去和每格价差比。普通用户现货约 0.1%,来回约 0.2%;另外开策略那一下是市价买入,按吃单费率单收一次。具体费率以币安页面实时显示为准,查证 2026-08。
网格数量设多少格才合适?
没有通用答案,但有一条能自己算的上限:格数上限 ≈(区间上限 − 区间下限)÷(参考价 × 来回成本率)。以 60,000 到 72,000 的区间、中值 66,000、未开抵扣的 0.2% 为例,上限约 90 格,超过就意味着每格毛利跑不赢两笔手续费。这只是盈亏平衡线,不是建议值,想让手续费只吃掉一半毛利,还要再除以 2。格数越多需要的资金也越多,这一点官方也写在帮助页里。
开了 BNB 抵扣,网格能多切多少格?
BNB 抵扣把现货单边费率从约 0.1% 降到约 0.075%,一格来回成本率相应从约 0.2% 降到约 0.15%。由于格数上限和成本率成反比,同一个价格区间的格数上限大约放大到原来的三分之四,也就是抬高三成左右。以 60,000 到 72,000、中值 66,000 计算,是从约 90 格变成约 121 格。抵扣需要现货钱包里有足量 BNB 并打开对应开关,折扣比例以币安页面为准。
本文所列费率与规则为编辑部按币安公开页面核对后的记录,平台可能随时调整,以你操作时页面显示为准。文中不构成投资建议。本站与 Binance(币安)没有隶属关系;通过本站邀请码注册不会让你多付费,详见商业披露。